Stangata parcheggio. Comune di Riccione affida consulenza legale e valuta 3 rate
 4 min


 4 min
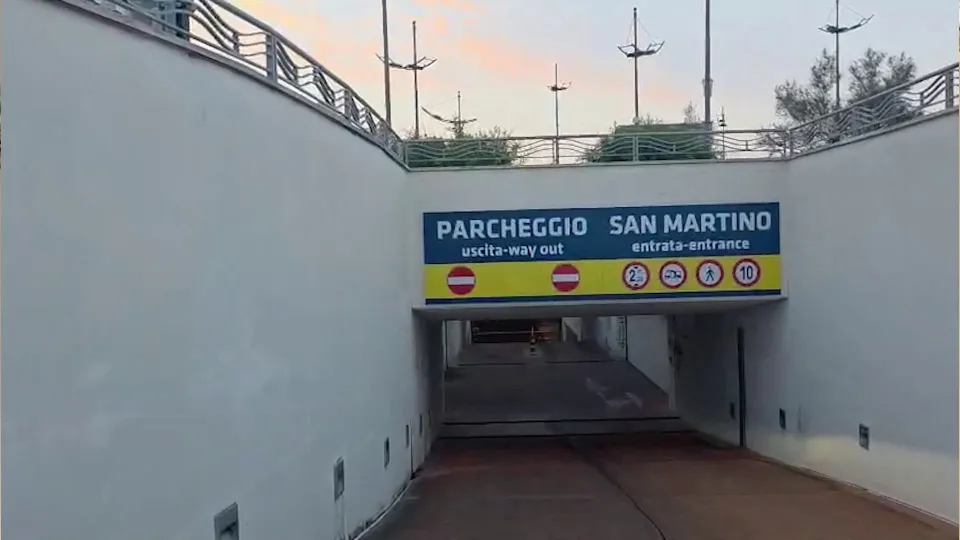
Continua a preoccupare a Riccione la stangata da quasi 17,2 milioni di euro arrivata in appello nel contenzioso con la società realizzatrice del parcheggio interrato sul lungomare della Repubblica. L’amministrazione ha conferito allo studio romano del Professor Aldo Sandulli e dell’avvocato Benedetto Cimino un incarico di consulenza legale sull’eventuale ricorso in Cassazione. L’obiettivo è di verificare i possibili motivi di impugnazione, le probabilità di accoglimento e i relativi profili di rischio per l’ente. Una consulenza che costerà al comune circa 29mila euro. Ma sono ben altre le cifre che non fanno dormire sonni tranquilli alla Giunta. La condanna a pagare i 17 milioni 173 mila euro è infatti immediatamente esecutiva e, a prescindere dall’impugnazione (ancora eventuale), il comune deve coprire il debito. Un piano di rientro è stato inviato per una valutazione alla Corte dei Conti. L’amministrazione pensa di spalmare in tre anni la cifra, con la parte più cospicua già nel 2026. Si tratta di 8.273.000 euro complessivi ottenuti facendo ricorso al fondo contenzioso per 1.654.000 euro, ad alienazioni patrimoniali in conto capitale per 3,5 milioni (ottenuti dalla vendita della colonia Bertazzoni e di alcuni posti auto), a mezzo milione di avanzo libero e altrettanti di oneri di urbanizzazione e proventi dal codice della Strada. Poi ci sono anche 1.119.000 euro di riserve SIS e mezzo milione di riduzione delle spese correnti. Nel documento inviato alla Corte dei Conti, l’amministrazione precisa poi che “i lavori di rifacimento di Viale Ceccarini, originariamente finanziati con risorse proprie dell’Ente, saranno invece effettuati con contributi regionali in corso di concessione, lavori la cui spesa, peraltro, non è stata impegnata in quanto afferente a stralci per i quali non sono stati ancora stipulati i relativi contratti e assunti gli impegni di spesa”. Nelle annualità succesive (2027 e 28) sarà invece differita la quota residua del debito da 8,9 milioni: il comune conta di ricorrere a due mutui da 2 milioni di euro e alla contrazione delle spese correnti e a maggiori entrate per un totale di 2.450.000 euro all’anno. A giocare un ruolo positivo dovrebbe essere anche il ritorno del parcheggio “conteso” nelle disponbilità del comune con un rilevante valore patrimoniale ma anche proventi da gestione. Un piano di rientro che non è stato bocciato dalla Corte dei Conti che si è comunque limitata a fornire chiarimenti legislativi. Ovviamente per il via libera servirà anche l’accordo con la società creditrice.
Questa la sintesi del parere fornito dalla Corte dei Conti
"...quanto all’e.f. 2026, l’Ente potrà fare ricorso alle possibili economie di spesa, a tutte le entrate, ad eccezione di quelle provenienti dall'assunzione di prestiti e di quelle con specifico vincolo di destinazione, nonché ai proventi derivanti da alienazione di beni patrimoniali disponibili e da altre entrate in c/capitale con riferimento a squilibri di parte capitale; solo ove non possa provvedersi con le modalità sopra indicate è possibile impiegare la quota libera del risultato di amministrazione; per il ripristino degli equilibri di bilancio, l'ente potrà anche modificare le tariffe e le aliquote relative ai tributi di propria competenza entro la data del 31 luglio dell’anno; al riguardo, sono state in particolare evidenziate la necessità di applicare il solo avanzo libero risultante dall’ultimo rendiconto approvato e, quanto ai proventi delle sanzioni emesse in materia di circolazione dei veicoli, la necessità di rispettare i vincoli di destinazione di cui agli art. 142 e 208, c. 4, del D.Lgs. n. 285/1992;
quanto al differimento della quota residua 2026 al biennio 2027-2028, impregiudicata la questione dell’effettiva sussistenza dell’accordo dei creditori al descritto piano di rateizzazione (della durata di tre anni finanziari, compreso quello in corso), l’Ente, come copertura, dovrà invece fare ricorso alle risorse di cui all’art. 193, c. 3, TUEL – fra cui, nei termini di cui in motivazione, pure le economie di spesa e le maggiori entrate, anche correlate alla gestione e/o all’alienazione dei cespiti acquisiti a seguito della disposta risoluzione –, potendo addivenire alla stipula di mutui solo nei limiti statuiti dai precedenti del giudice contabile in materia di definizione delle spese di investimento di cui all’art. 3, c. 18, della legge n. 350/2003"
Dopo il restauro torna in piazza Tre Martiri la colonna di Giulio Cesare
La famiglia di Jimmi Monaco dona 200 fotografie allo Star Museum di Riccione

Vertici IEG. Il sindaco apre al centrodestra: se possibile, rinvieremo rinnovo